AI 에이전트 관련주 2026, 정책펀드가 옮긴 돈
삼성증권이 2026년 8월 27일 내놓은 벤처캐피탈(VC) 리포트의 결론은 한 문장으로 요약됩니다. AI 투자의 무게중심이 인프라(파운데이션 모델·반도체)에서 애플리케이션(AI 에이전트·피지컬 AI)으로 넘어가고 있다는 것입니다.
국내 정책자금이 이 이동을 밀어붙이고 있습니다. 어디에 돈이 몰리고, 다음 유니콘이 어느 영역에서 나올지 리포트의 숫자로 정리했습니다.
정책펀드가 켠 불: 국민성장펀드 연 40조
출발점은 정부의 '생산적 금융' 드라이브입니다. 국민성장펀드가 2026년부터 5년간 연 40조원씩(총 200조원) 투입되고, 이 중 AI·반도체에 5년간 51조원 이상이 배정돼 가장 큰 몫을 차지합니다.
자금 경로도 열렸습니다. 7월까지 4조원 규모의 VC 펀드 운용사 선정이 끝났고, 그동안 뜸했던 연기금·공제회도 6개 기관 합산 8,200억원 출자를 재개했습니다. 은행 자본규제 완화로 정책펀드 출자 위험가중치가 400%에서 100%로 낮아진 점도 기관 자금 유입을 넓혔습니다.
결과는 숫자로 나타났습니다. 2026년 상반기 국내 신규 벤처투자는 8.9조원으로 역대 최대(중소벤처기업부 기준, 전년 동기 대비 +54.3%)를 기록했고, 이 가운데 AI 관련 업종 비중이 42.1%에서 51.2%로 뛰었습니다.
삼성증권은 2026년 상반기 국내 벤처투자 8.9조원 중 AI 관련 비중이 51.2%까지 확대됐다고 밝혔는데, 정책자금이 주도하는 구조라 하반기 국민성장펀드·연기금 시즌이 겹치면 AI 쏠림이 더 강해질 수 있다는 뜻입니다.
글로벌 VC는 이미 AI 블랙홀
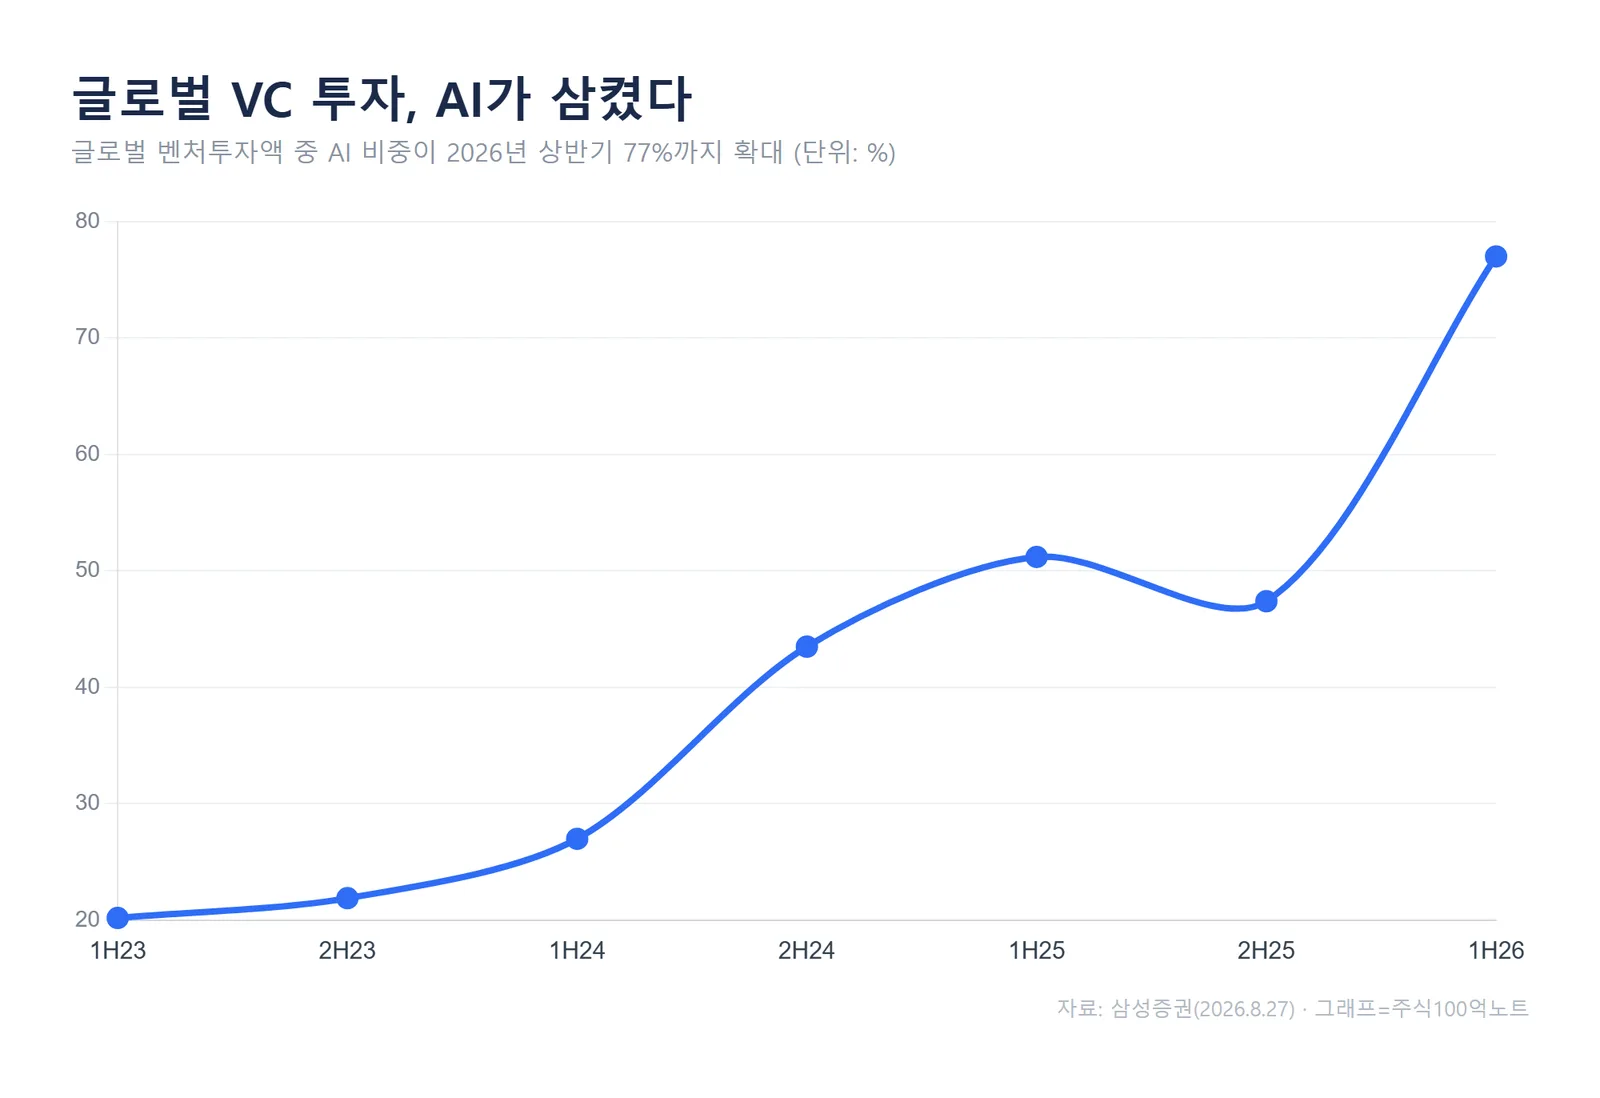
흐름은 한국만의 이야기가 아닙니다. 글로벌 벤처투자액 중 AI 비중은 2023년 상반기 20.2%에서 2026년 상반기 77.0%까지 올라섰습니다. 2026년 상반기 글로벌 스타트업 투자액은 5,100억달러로, 2025년 연간(4,400억달러)을 이미 넘어섰습니다.
다만 돈은 소수에 쏠립니다. OpenAI·Anthropic·xAI 세 곳의 합산 펀딩만 1H25 610억달러에서 1H26 2,400억달러로 불었습니다. 프론티어 모델 기업들이 이미 수조 달러 몸값에 도달하면서, 신규 투자자가 들어갈 자리는 오히려 좁아졌습니다.
바로 이 지점에서 리포트는 시선을 옮깁니다. 모델 성능이 상향 평준화되고 API 비용이 99%대까지 떨어지면서, "누가 더 큰 모델을 만드나"가 아니라 "누가 AI로 실제 가치를 만드나"가 새 질문이 됐다는 것입니다.
AI 에이전트: 버티컬이 관건
첫 번째 축은 AI 에이전트입니다. 업무를 스스로 수행하는 소프트웨어로, 기업들이 인건비 절감·생산성 향상 같은 측정 가능한 ROI를 요구하면서 수요가 붙고 있습니다. 가트너는 에이전트 AI가 일상 업무 의사결정에서 차지하는 비중이 2024년 0%에서 2028년 15%로 커질 것으로 봤습니다.
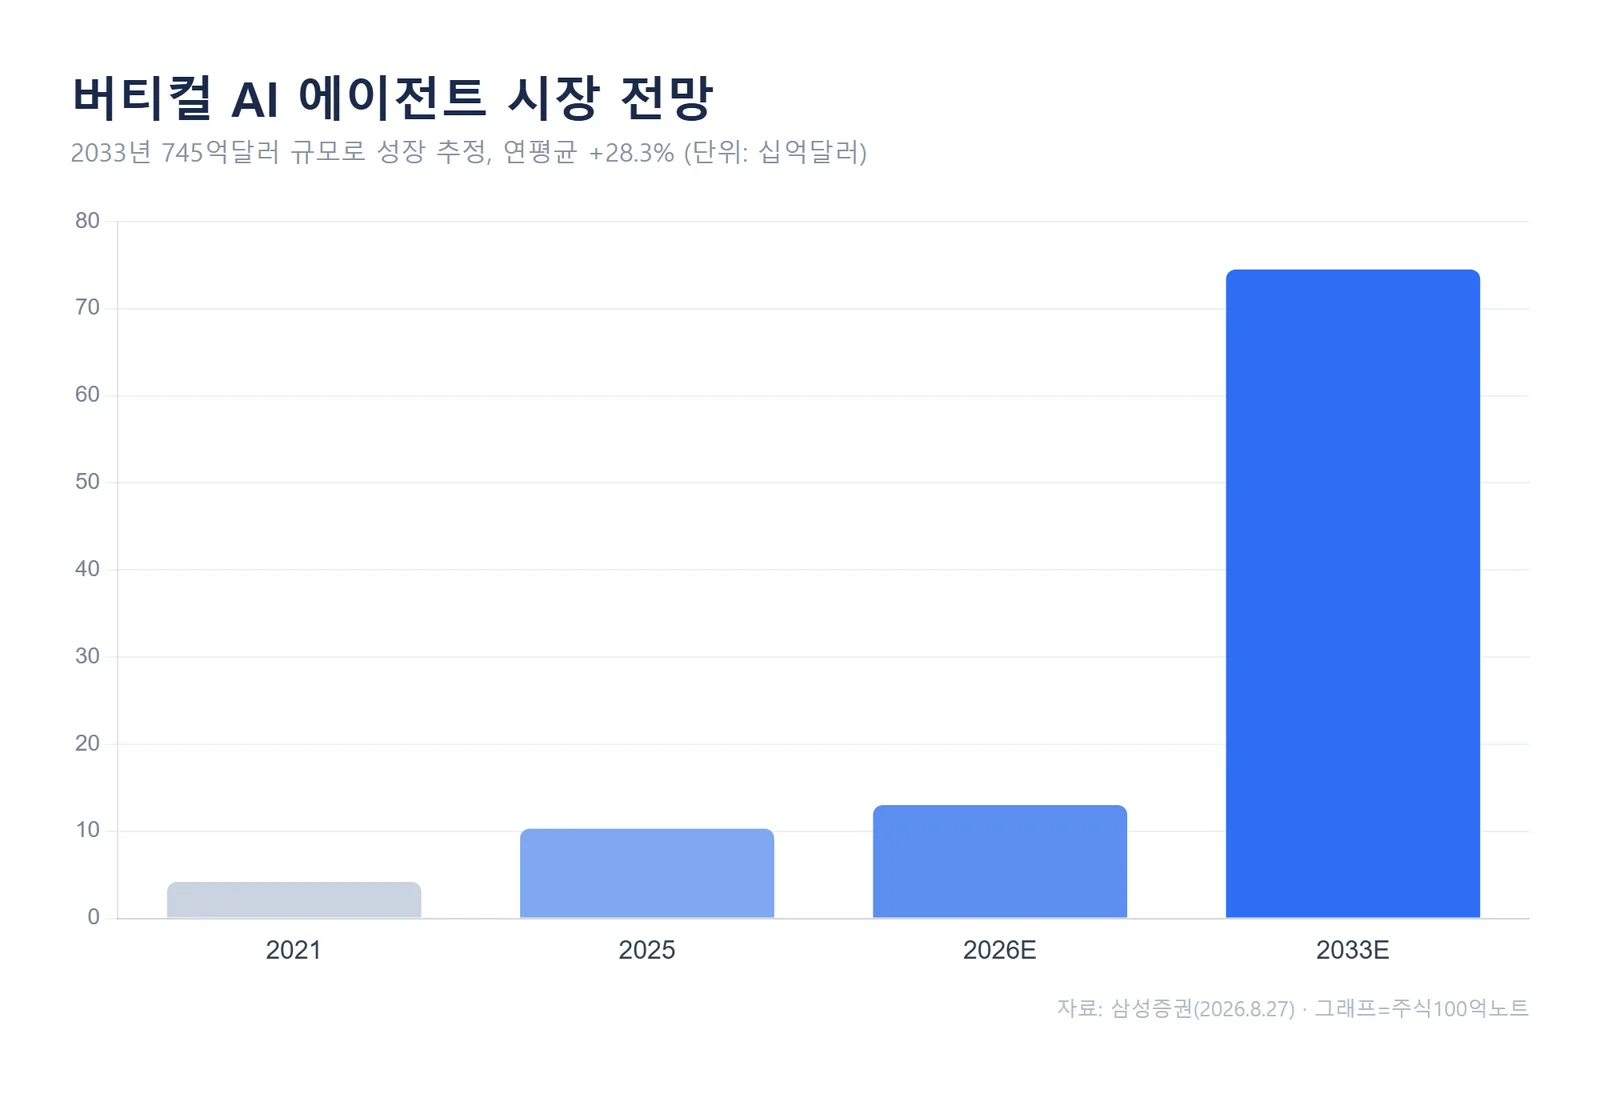
버티컬 AI 에이전트 시장은 2033년 745억달러 규모(연평균 +28.3%)로 추정됩니다. 관건은 차별화입니다. 막대한 자본을 쏟는 빅테크의 범용 에이전트를 정면으로 이기긴 어려우니, 법률·의료·제조처럼 독점 데이터와 전문성이 필요한 영역이 승부처라는 설명입니다.
대표 사례가 법률 특화 에이전트 Harvey입니다. 계약 검토·리서치를 자동화하며 전 세계 1,300개 조직, 10만 명 넘는 변호사가 쓰고 있고, 2026년 3월 GIC·세쿼이아 등에서 2억달러를 조달해 기업가치 110억달러를 기록했습니다. 국내에서도 로앤컴퍼니·엘박스(법률), 뤼튼(범용 포털) 등이 비슷한 길을 걷고 있습니다.
피지컬 AI: 화면 밖으로 나온 AI
두 번째 축은 피지컬 AI입니다. 디지털 화면 안에 머물던 AI가 센서와 하드웨어를 얻어 제조·물류·국방 같은 현실의 물리적 작업을 직접 수행하는 단계입니다. 블루칼라 기피, 고령화, 인건비 상승이 맞물리며 기업에겐 선택이 아닌 생존 과제로 부상하고 있습니다.
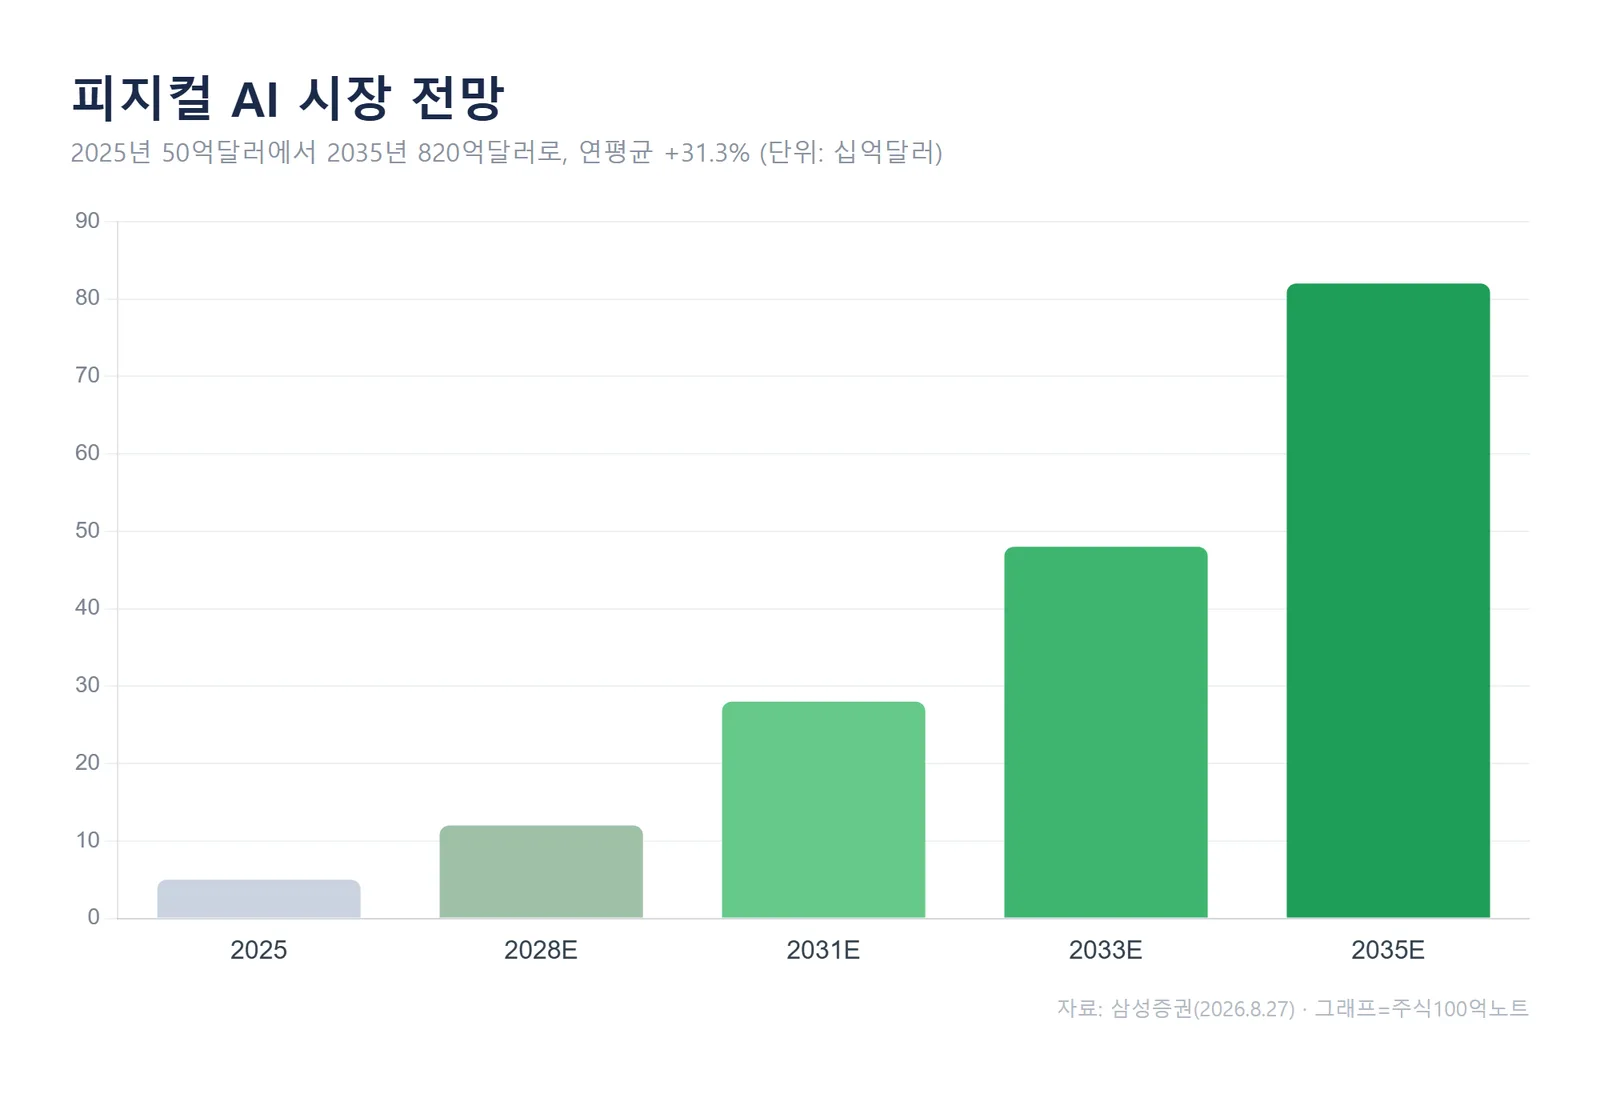
글로벌 피지컬 AI 시장은 2025년 50억달러에서 2035년 820억달러(연평균 +31.3%)로 커질 전망입니다. 휴머노이드 로봇 Apptronik(Apollo)은 2026년 2월 시리즈A+로 5.2억달러를, 로봇 파운데이션 모델 기업들도 대규모 자금을 끌어모았습니다.
과거 여러 로봇 테마가 상용화 지연으로 기대만 부풀었던 국면을 떠올리면, 이번에도 하드웨어 데모보다 실제 산업 현장에 얼마나 투입되는지가 진짜 시험대가 될 것으로 보입니다. 국내는 제조업 기반 특성상 B2B 산업용 로봇 투자가 상대적으로 두터운 편입니다.
투자자가 챙길 체크포인트
냉정하게 볼 부분도 있습니다. 리포트가 짚은 직접 투자처는 대부분 비상장 스타트업(퓨리오사AI·리벨리온·업스테이지·뤼튼 등)이라, 개인이 곧바로 담을 수 있는 상장 종목과는 거리가 있습니다.
또 자금은 넘치지만 회수(엑시트) 시장은 아직 더딥니다. 2025년 국내 VC 회수액이 4년 만에 6조원대를 회복했으나 회수배수는 1.8배로, 2021년 2.9배에서 크게 낮아졌습니다. 고밸류에이션 부담에 IPO가 막히면 M&A 중심의 엑시트가 이어질 가능성이 큽니다.
자주 묻는 질문
Q. 그럼 지금 살 수 있는 'AI 에이전트 관련주'가 있나요?
리포트가 언급한 핵심 기업 대부분은 비상장이라 직접 매수는 어렵습니다. 상장 시장에서는 이 흐름의 인프라 격인 반도체·데이터센터 밸류체인이나 정책펀드에 참여하는 금융 섹터가 간접 연결고리로 거론되지만, 특정 종목 추천은 아닙니다.
Q. 왜 국내는 산업용 AI에 특히 쏠리나요?
VC를 주도하는 자금이 정책자금이기 때문입니다. 지자체 펀드는 지역 거점 산업·고용 효과를 고려해 관련 AI 서비스에 집행하고, 제조업 중심 산업 구조가 결합되면서 산업용 AI 애플리케이션으로 무게가 실립니다.
정리하면, 이번 리포트의 핵심은 "AI 투자의 다음 장(章)은 애플리케이션"이라는 방향성입니다. 앞으로는 분기별 VC 투자에서 AI 에이전트·피지컬 AI 비중이 얼마나 커지는지, 그리고 비상장 유니콘의 상장 여부가 이 테마를 읽는 지표가 될 것으로 보입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#AI에이전트 #피지컬AI #벤처투자 #국민성장펀드 #삼성증권 #AI관련주